Les marchés européens ont connu une séance contrastée ce vendredi 24 juillet 2026, selon BFM Bourse. L’indice parisien a enregistré une progression de 0,88 %, atteignant 8 372,28 points, alors que les investisseurs restent sous l’influence des tensions persistantes au Moyen-Orient et des résultats semestriels de plusieurs entreprises.
Ce qu'il faut retenir
- Le CAC 40 gagne 0,88 % à 8 372,28 points en milieu de séance, tandis que le SBF 120 progresse de 0,85 %.
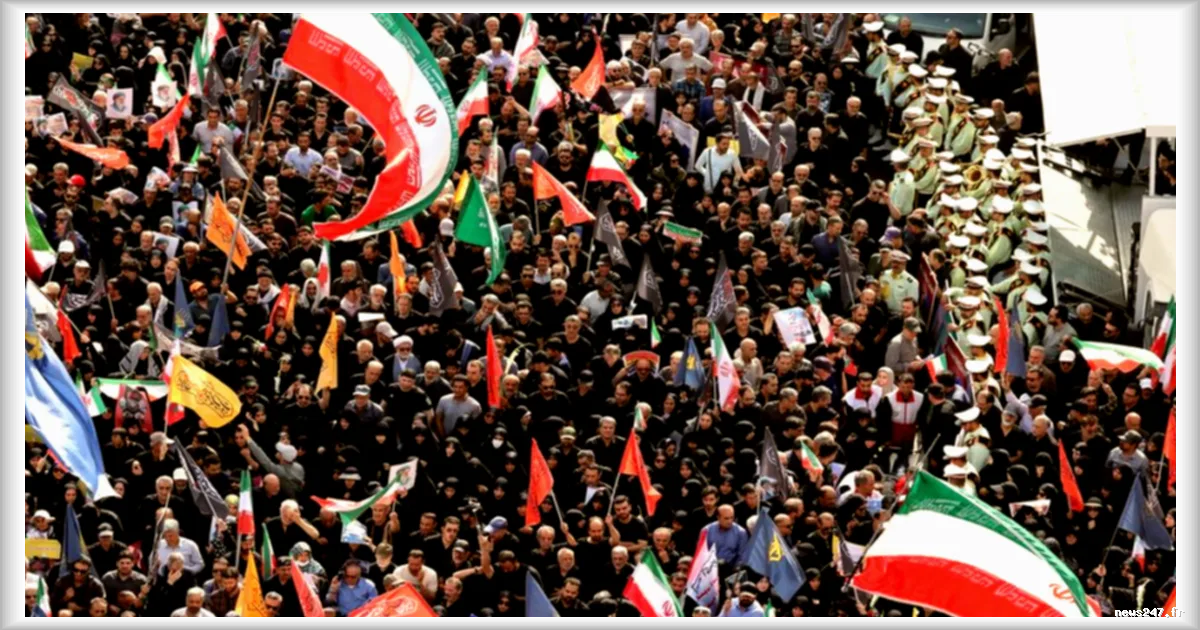
- Les tensions au Moyen-Orient freinent l’optimisme, avec des déclarations de Donald Trump évoquant une possible « attaque de grande envergure » contre l’Iran en cas de poursuite des frappes des Houthis.
- Le prix du pétrole recule : le Brent perd 2,5 % à 98,2 dollars le baril, et le WTI recule de 2,45 % à 89,93 dollars.
- Argan bondit de 14,98 % après l’annonce d’une fusion avec le belge WDP, tandis que Carrefour chute de 4,85 % en raison de résultats semestriels décevants.
- L’euro se stabilise face au dollar à 1,1370 $.
Un rebond du CAC 40 malgré un contexte géopolitique tendu
L’indice parisien a clôturé en hausse de 0,4 % à 8 328,57 points en matinée, malgré un environnement marqué par l’escalade des tensions au Moyen-Orient. « La paix en Iran semble pour l’instant lointaine », a souligné la Deutsche Bank, alors que les déclarations de l’ancien président américain Donald Trump alimentent les craintes d’une escalade militaire.
Selon la banque allemande, Donald Trump a indiqué à la chaîne Axios qu’il « envisageait une attaque de grande envergure » contre l’Iran, tout en précisant qu’il était « sur le point de prendre une décision ». Ces propos interviennent après une série d’avertissements selon lesquels des « représailles militaires majeures » seraient infligées à Téhéran si les Houthis continuaient leurs frappes dans la région.
Le pétrole en baisse, un répit pour les marchés
Le marché actions a bénéficié d’un léger repli des cours du pétrole, atténuant temporairement les pressions inflationnistes. Le contrat à terme sur le Brent (mer du Nord) pour septembre 2026 a reculé de 2,5 %, s’établissant à 98,2 dollars le baril, tandis que le WTI (New York) perdait 2,45 %, tombant à 89,93 dollars.
« Les investisseurs restent attentifs aux tensions croissantes au Moyen-Orient, mais aussi à la prochaine vague de résultats des grandes entreprises technologiques la semaine prochaine », a expliqué John Plassard, analyste chez Cité Gestion. Cette publication pourrait déterminer si la récente correction des marchés n’est qu’une simple prise de bénéfices ou le début d’une phase de consolidation plus durable.
Résultats semestriels mitigés : Carrefour en tête des valeurs déçues
Côté entreprises, les résultats semestriels ont largement influencé les performances des titres. Carrefour a enregistré une chute de 4,85 % après avoir publié une rentabilité inférieure aux attentes pour le premier semestre, pénalisée par un environnement concurrentiel toujours plus difficile.
D’autres valeurs ont également souffert, comme Nexity (-8,61 %) et Robertet (-2,89 %), dont les publications semestrielles n’ont pas convaincu les investisseurs. À l’inverse, Argan a connu une journée exceptionnelle, avec un bond de 14,98 % après l’annonce d’une fusion avec le promoteur immobilier belge WDP.
Les autres indices européens en légère hausse
Hors de France, la tendance était globalement positive. Le NEXT BIOTEC a enregistré la plus forte progression parmi les indices européens, avec un gain de 3,25 %. Le AEX 25 (Pays-Bas) a progressé de 0,31 %, tandis que le BEL 20 (Belgique) a gagné 0,74 %. En revanche, le PSI 20 (Portugal) a reculé de 0,40 %, l’un des rares indices en territoire négatif.
Sur le marché des changes, l’euro s’est stabilisé face au dollar, s’échangeant à 1,1370 $, tandis que le yen japonais a continué de se déprécier face à la monnaie américaine, avec un cours à 163,86 ¥ pour un dollar.
Si les indicateurs macroéconomiques restent globalement positifs, les investisseurs devront composer avec un environnement géopolitique toujours aussi incertain. La capacité des entreprises à maintenir leur rentabilité dans ce contexte sera scrutée de près.
Les résultats semestriels de plusieurs grandes entreprises technologiques sont attendus la semaine prochaine. Ces publications pourraient jouer un rôle clé dans la détermination de la tendance actuelle des marchés, entre simple correction et début d’une phase de consolidation plus profonde.